
Zuletzt aktualisiert: 6. Oktober 2026 · WSO Wasserschadenortungs GmbH, Bochum · Fachlicher Ansprechpartner: Timo Funke, Bauingenieur und Geschäftsführer
Ein geplatztes Rohr kann innerhalb von Minuten mehrere tausend Euro Schaden anrichten, und doch verlassen sich viele Hausbesitzer in Deutschland noch immer auf unklare Vorstellungen darüber, was ihre Police tatsächlich bezahlt. Genau hier setzt die Wasserschaden Versicherung an: Sie entscheidet, ob ein nasser Fußboden eine teure Privatangelegenheit bleibt oder ein Fall für die Versicherungsgesellschaft wird. Wer die Spielregeln nicht kennt, zahlt im Ernstfall oft doppelt, einmal für die Reparatur und einmal durch den Ärger über abgelehnte Ansprüche.
Dieser Ratgeber erklärt, welche Leistungen eine Wasserschaden Versicherung typischerweise umfasst, wo die Grenzen liegen und wie Betroffene im Schadensfall richtig vorgehen.
Die wichtigsten Punkte
- Eine Wasserschaden Versicherung ist meist Teil der Wohngebäude- oder Hausratversicherung, keine eigenständige Police.
- Leitungswasserschäden sind in der Regel versichert, Schäden durch Starkregen oder Grundwasser brauchen oft eine zusätzliche Elementarschadenversicherung.
- Allmähliche Schäden wie Schimmel durch verschleppte Feuchtigkeit werden häufig nicht übernommen.
- Schnelles, dokumentiertes Handeln nach dem Schaden erhöht die Chance auf vollständige Regulierung erheblich.
- Professionelle Leckortung senkt nicht nur die Schadenssumme, sondern wird von vielen Versicherern sogar vorausgesetzt.
Was ist eine Wasserschaden Versicherung und wer braucht sie?
Die Wasserschaden Versicherung ist in Deutschland selten ein eigenständiges Produkt. Stattdessen ist der Schutz vor Wasserschäden Bestandteil zweier etablierter Policen: der Wohngebäudeversicherung und der Hausratversicherung. Welche der beiden zahlt, hängt davon ab, was beschädigt wurde, das Gebäude selbst oder der Inhalt der Wohnung.
Eigentümer eines Hauses oder einer Wohnung benötigen die Wohngebäudeversicherung, um Schäden an Wänden, Böden, Leitungen und der Bausubstanz abzudecken. Mieter hingegen profitieren von der Hausratversicherung, die Möbel, Elektrogeräte und persönliche Gegenstände schützt. Beide Policen zusammen bilden faktisch die Wasserschaden Versicherung, auf die sich die meisten Haushalte im Alltag verlassen.
| Versicherungsart | Zuständig für | Typischer Schadensfall |
|---|---|---|
| Wohngebäudeversicherung | Gebäudesubstanz, fest verbaute Leitungen | Rohrbruch in der Wand |
| Hausratversicherung | Mobiliar, Technik, persönliche Gegenstände | Wasserschaden an Sofa und Laptop |
| Elementarschadenversicherung | Naturereignisse | Überflutung durch Starkregen |
Ohne diese Kombination bleibt ein erheblicher Teil des finanziellen Risikos ungedeckt. Wer zur Miete wohnt, sollte zudem prüfen, ob der Vermieter für bauliche Mängel haftet oder ob eine eigene Zusatzdeckung sinnvoll ist.
Welche Schäden deckt die Wasserschaden Versicherung ab?
Der Kern jeder klassischen Wasserschaden Versicherung ist die Absicherung gegen bestimmte, klar definierte Ursachen. Nicht jedes nasse Zimmer gilt automatisch als versicherter Schaden, entscheidend ist die Quelle des Wassers.
Leitungswasserschäden
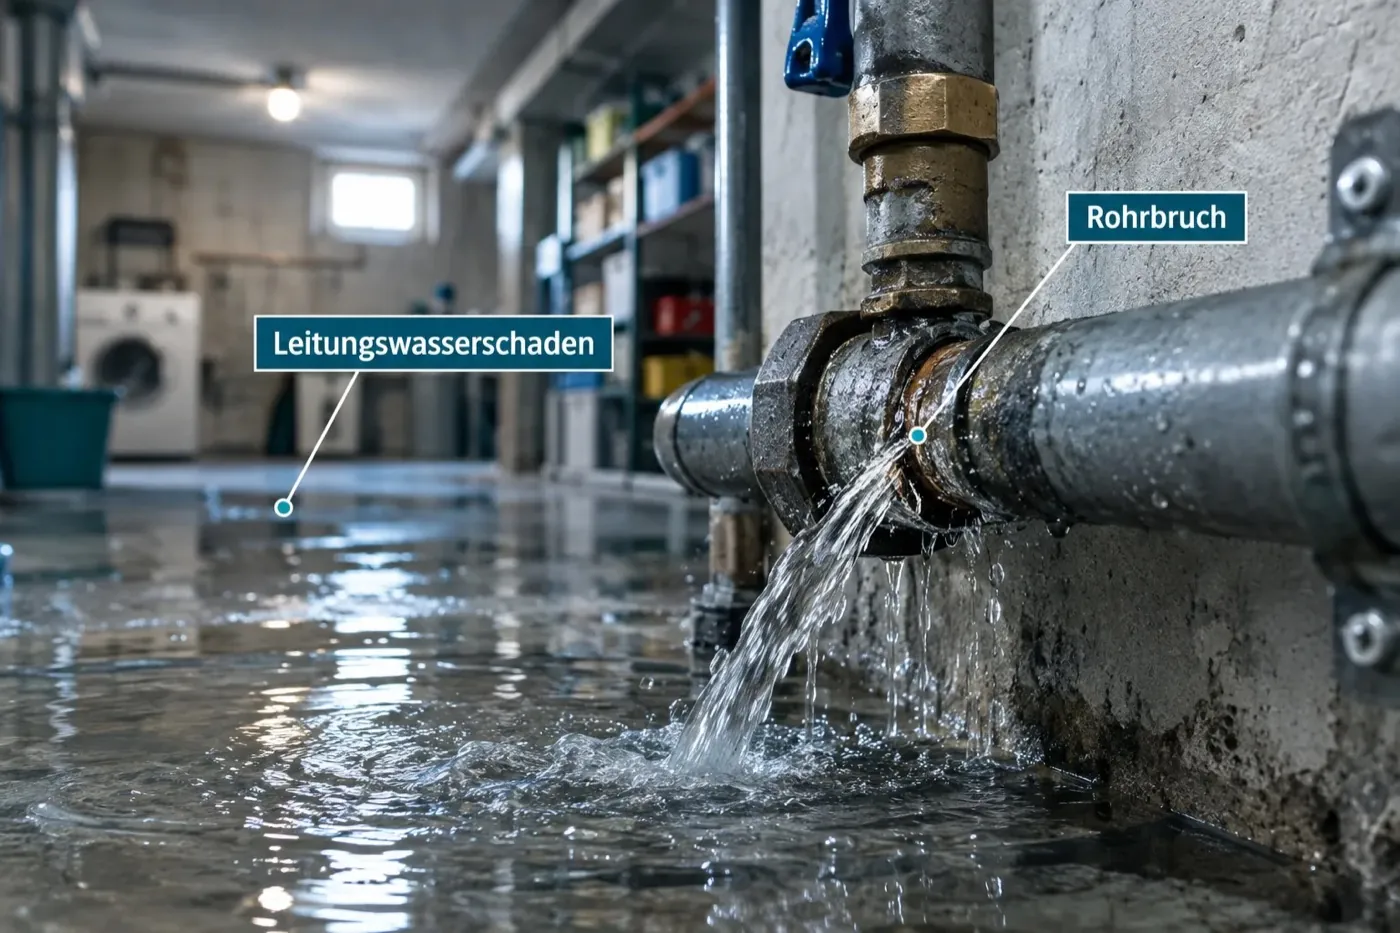
Der häufigste Fall ist der sogenannte Leitungswasserschaden. Dazu zählen:
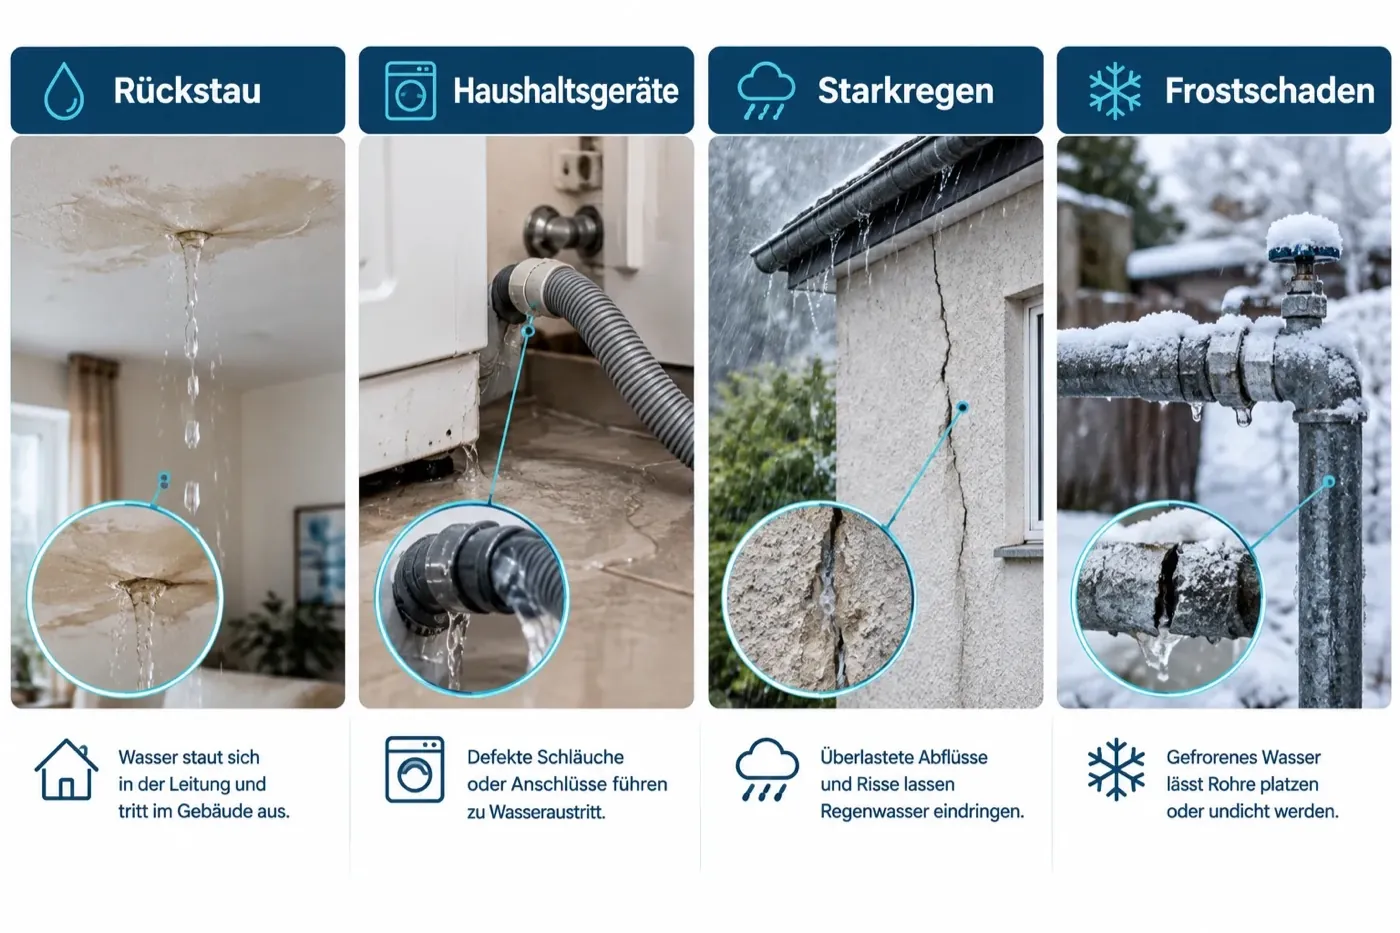
- Rohrbrüche in Trinkwasser- oder Heizungsleitungen
- undichte Anschlüsse von Waschmaschine oder Geschirrspüler
- Frostschäden an wasserführenden Leitungen
- Schäden durch defekte Armaturen oder Heizkörper
Diese Schäden sind in nahezu jeder Wohngebäude- und Hausratversicherung standardmäßig eingeschlossen. Die genaue Ursache muss jedoch nachweisbar sein, ein Grund, warum professionelle Leitungsortung bei der Schadensabwicklung eine zentrale Rolle spielt.
Rückstau, Starkregen und Grundwasser
Anders sieht es bei Wetterereignissen aus. Überflutungen durch Starkregen, Rückstau aus der Kanalisation oder eindringendes Grundwasser fallen unter sogenannte Elementarschäden. Diese sind in der Grundabsicherung meist nicht enthalten und erfordern einen separaten Vertragsbaustein. Angesichts häufigerer Extremwetterlagen lohnt sich diese Erweiterung für viele Haushalte zunehmend.
Auch Schäden am Flachdach, etwa durch undichte Abdichtungen nach Regen, fallen in eine Grauzone. Hier helfen spezialisierte Flachdachuntersuchungen und moderne Leckortungstechnik wie beim Roof Scan für Flachdächer, um die genaue Schadensursache zweifelsfrei zu belegen.
Grenzen der Wasserschaden Versicherung: Was nicht gedeckt ist
Auch die beste Wasserschaden Versicherung hat Grenzen. Versicherer prüfen im Schadensfall genau, ob die Ursache tatsächlich im versicherten Bereich liegt oder ob ein Ausschlusskriterium greift.
„Nicht der nasse Fußboden entscheidet über die Zahlung, sondern der Nachweis, wie das Wasser dorthin gelangt ist.“
Typische Ausschlüsse sind:
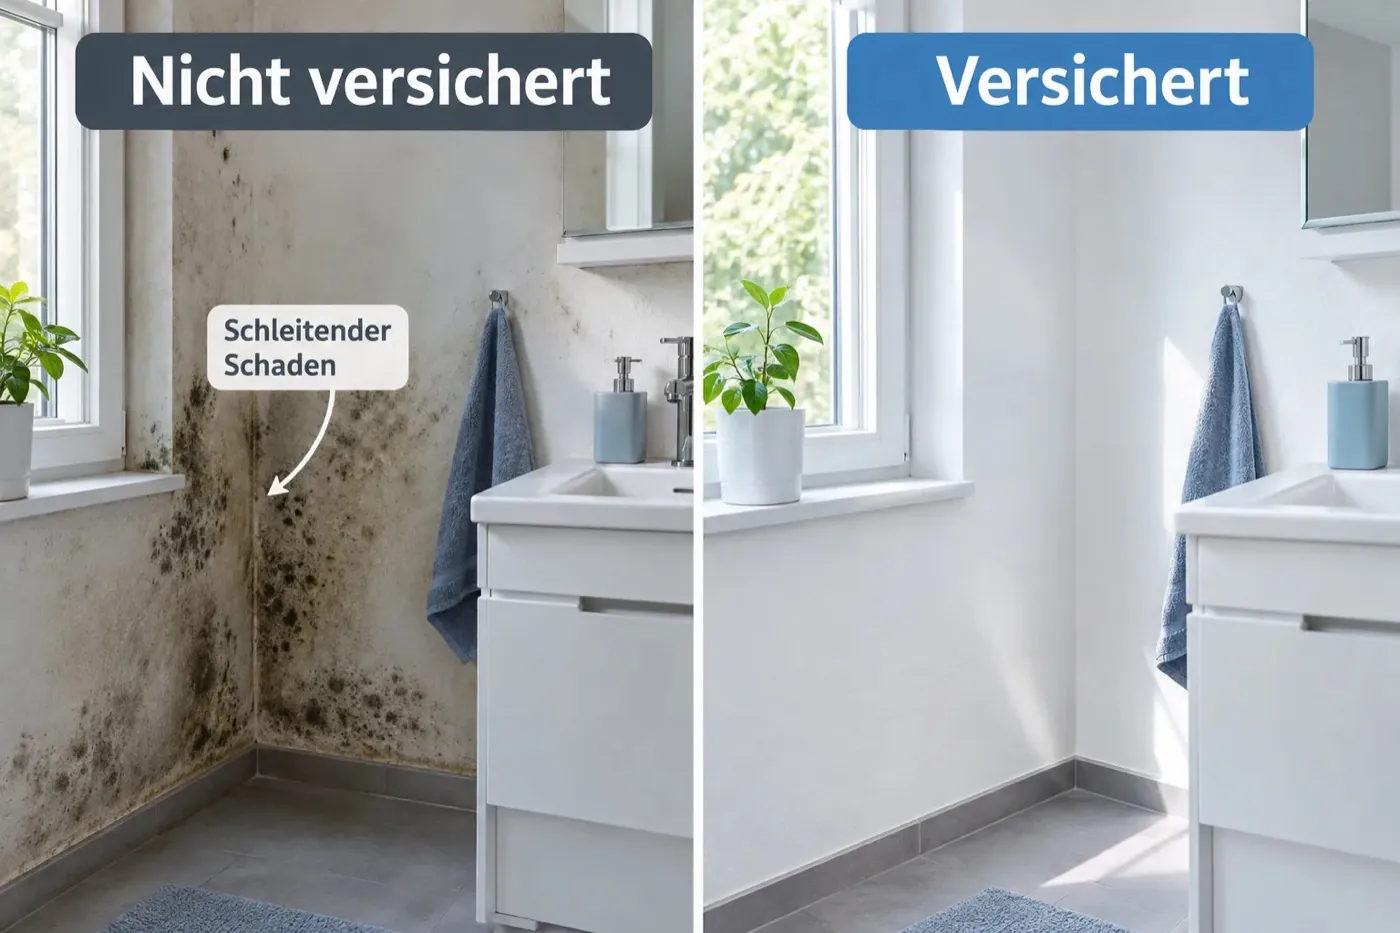
- Allmähliche Schäden: Schimmel oder Durchfeuchtung, die über Wochen oder Monate unbemerkt entstanden sind, gelten oft als vermeidbar und werden abgelehnt.
- Mangelnde Instandhaltung: Wer offensichtlich defekte Leitungen nicht reparieren lässt, verletzt die Obliegenheitspflicht.
- Grobe Fahrlässigkeit: Ein offen gelassener Wasserhahn während des Urlaubs kann die Leistung kürzen.
- Schäden ohne dokumentierte Ursache: Ohne klaren Nachweis der Schadensquelle verzögert sich die Regulierung oder entfällt ganz.
Gerade der letzte Punkt ist in der Praxis der häufigste Streitfall. Deshalb setzen immer mehr Versicherer eine fachgerechte Bestimmung von Feuchteschäden voraus, bevor sie regulieren. Auch bauphysikalische Gutachten, wie sie im Bereich Bauphysik erstellt werden, liefern wichtige Belege für die Schadensursache.
Eine Übersicht möglicher Lücken:
| Situation | Meist versichert | Meist nicht versichert |
|---|---|---|
| Plötzlicher Rohrbruch | Ja | – |
| Schimmel durch Dauerfeuchte | – | Ja |
| Starkregen ohne Zusatzbaustein | – | Ja |
| Nachweislicher Frostschaden | Ja | – |
| Unklare Schadensursache | Teilweise, nach Prüfung | Risiko der Ablehnung |
Schadensfall melden: So handeln Sie richtig bei der Wasserschaden Versicherung
Der Ablauf nach einem Wasserschaden entscheidet oft darüber, wie reibungslos die Wasserschaden Versicherung zahlt. Wer strukturiert vorgeht, verkürzt die Bearbeitungszeit und vermeidet Kürzungen.
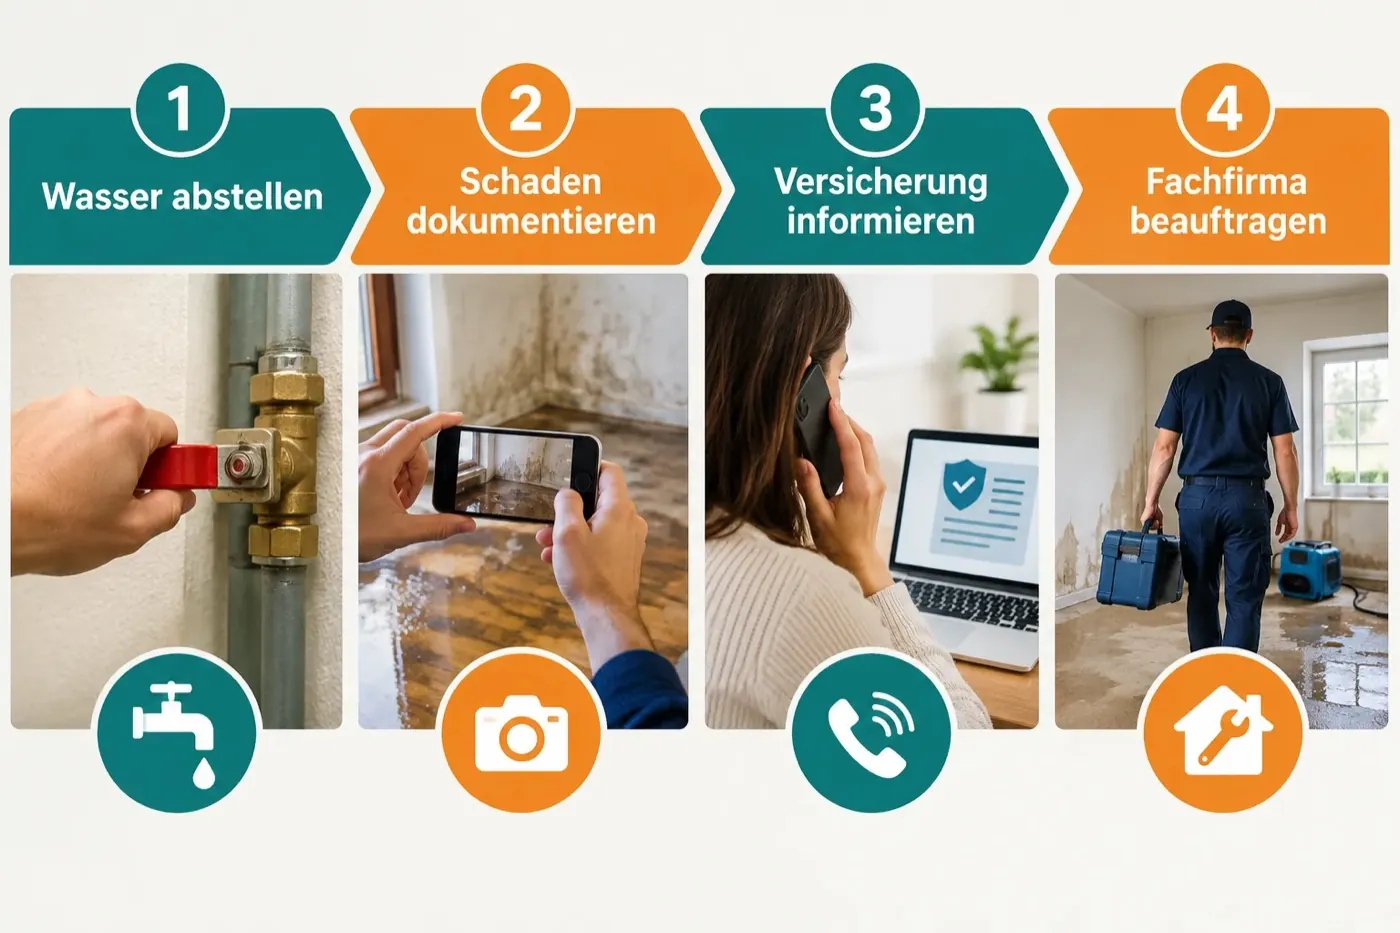
Die ersten Schritte nach dem Schaden
- Wasserzufuhr sofort abstellen, um weiteren Schaden zu verhindern
- Fotos und Videos der betroffenen Stellen anfertigen
- Versicherung innerhalb der vertraglich festgelegten Frist informieren
- Betroffene Gegenstände nicht vorzeitig entsorgen
Wer unsicher ist, wo das Wasser eindringt, sollte frühzeitig Fachleute einschalten. Methoden wie Thermografie oder präzise Messtechnik liefern belastbare Daten, die Versicherer als Nachweis akzeptieren. Gerade in Regionen wie Bochum ist eine schnelle Ortung entscheidend, um Folgeschäden an der Bausubstanz zu vermeiden.
Kosten, Selbstbehalt und Beitragsfaktoren
Die Kosten einer Wasserschaden Versicherung hängen von mehreren Faktoren ab:
- Größe und Baujahr der Immobilie
- Regionales Schadensrisiko und Vorschäden
- Höhe des vereinbarten Selbstbehalts
- Zusatzbausteine wie Elementarschutz
Ein höherer Selbstbehalt senkt in der Regel den laufenden Beitrag, bedeutet im Schadensfall aber eine größere Eigenbeteiligung. Nach der Schadensregulierung folgt meist die technische Sanierung, etwa durch eine fachgerechte Bautrocknung nach Wasserschaden, deren Kosten viele Versicherer bei nachgewiesener Ursache übernehmen. Wer sich vorab über typische Verfahren informiert, etwa im umfassenden Ratgeber zur Wasserschadenortung in Bochum, kann die Abwicklung mit der Versicherung deutlich beschleunigen.
Vorbeugung durch professionelle Ortung
Prävention ist günstiger als jede Schadensregulierung. Regelmäßige Kontrollen von Leitungen, Flachdächern und Feuchtebereichen senken nicht nur das persönliche Risiko, sondern wirken sich auch positiv auf die langfristige Beziehung zur Versicherung aus, da wiederholte Schäden Beiträge steigen lassen oder sogar zur Kündigung des Vertrags führen können.
Vergleichstool: Deckung nach Schadenstyp
Wasserschaden Versicherung: Was wird gedeckt?
Hinweis: Allgemeine Orientierung, keine Rechtsberatung. Vertragsdetails sind entscheidend.
Was kostet die Ortung?
Wie sich die Kosten für die Leckageortung zusammensetzen – nach Verfahren, Gebäudegröße und Dringlichkeit – steht im Beitrag Leckageortung Kosten: Was ein Fachbetrieb wirklich kostet.
FAQ: Häufige Fragen zur Wasserschaden Versicherung
Ist eine Wasserschaden Versicherung in Deutschland Pflicht? Nein. Es gibt keine gesetzliche Pflicht, aber Wohngebäude- und Hausratversicherungen mit Wasserschadendeckung sind in der Praxis weit verbreitet und für Eigentümer dringend empfohlen.
Zahlt die Wasserschaden Versicherung auch bei Mietwohnungen? Für die Bausubstanz ist der Vermieter über die Wohngebäudeversicherung zuständig. Mieter benötigen eine eigene Hausratversicherung für ihr persönliches Eigentum.
Was passiert, wenn die Schadensursache unklar ist? Ohne nachgewiesene Ursache verzögert sich die Regulierung oft erheblich. Eine professionelle technische Ortung schafft hier Klarheit und beschleunigt die Bearbeitung.
Deckt die Wasserschaden Versicherung auch Folgeschäden wie Schimmel? Nur wenn der Schimmel direkt und zeitnah aus einem versicherten Ereignis entstanden ist. Langzeitschäden durch unbemerkte Feuchtigkeit sind meist ausgeschlossen.
Lohnt sich eine Elementarschadenversicherung zusätzlich? In vielen Regionen mit erhöhtem Risiko für Starkregen oder Hochwasser ist dieser Zusatzbaustein inzwischen sinnvoll bis notwendig, da Grundpolicen diese Ereignisse nicht abdecken.
Übernimmt die Versicherung auch die Kosten für die Trocknung? Ja, bei nachgewiesener versicherter Ursache werden Trocknungsmaßnahmen in der Regel übernommen, sofern sie fachgerecht dokumentiert und beauftragt wurden.
Grundlagen zur Leckageortung
Wie die Ortung technisch abläuft, welche Verfahren es gibt und wovon die Kosten abhängen, steht im Leitfaden zur Leckageortung.
Fazit
Eine durchdachte Wasserschaden Versicherung ist kein Luxus, sondern eine der wichtigsten finanziellen Absicherungen für Immobilieneigentümer und Mieter. Entscheidend ist nicht nur der Vertragsabschluss, sondern das Verständnis dafür, welche Ursachen gedeckt sind und welche nicht. Wer die Unterschiede zwischen Leitungswasser-, Elementar- und Dauerfeuchteschäden kennt, vermeidet unangenehme Überraschungen im Schadensfall.
Der nächste sinnvolle Schritt ist eine Überprüfung der eigenen Police: Enthält sie einen Elementarschutz? Wie hoch ist der Selbstbehalt? Und gibt es im Haus bereits Risikofaktoren wie alte Leitungen oder ein sanierungsbedürftiges Flachdach? Bei konkretem Verdacht auf einen Schaden lohnt sich die frühzeitige Beauftragung einer professionellen Ortung, um Beweise zu sichern und die Regulierung durch die Versicherung reibungslos zu gestalten. Weitere praxisnahe Hintergründe finden sich im Blog von WSO Wasserschadenortung.
Weitere Beiträge aus unserer Praxis
- Die 7 häufigsten Anzeichen für ein verborgenes Wasserleck
- Feuchte Wände im Keller? 5 Anzeichen, dass Sie einen Fachmann rufen sollten
- Leckortung im Detail: Welche Verfahren es gibt
- Roof Scan: Leckortung für Flachdächer
- Proaktive Gebäudepflege: regelmäßige Kontrolle
- Wasserschaden entdeckt? So funktioniert Bautrocknung
KI-Offenlegung: Dieser Inhalt enthält KI-generierten Text.
